Valeur vénale d'un bien immobilier : définition et calcul
Définition fiscale, date à retenir, méthode par comparaison, abattements et exemple chiffré à Nantes : comment établir la valeur vénale d'un bien.

La valeur vénale d'un bien immobilier est le prix auquel il se vendrait à une date donnée, dans des conditions normales de marché. Elle sert à fixer un prix de vente, mais aussi à déclarer une succession, une donation ou l'IFI. On l'établit en comparant le bien à des ventes récentes de biens semblables.
La même maison peut donc avoir plusieurs valeurs vénales : une au jour du décès de ses propriétaires, une autre le 1er janvier pour l'impôt sur la fortune immobilière, une autre encore le jour où l'on signe un partage après un divorce. Et sur chacune de ces valeurs se calculent des impôts ou la part de chacun.
Ce guide vous donne la définition retenue par l'administration fiscale, la date à prendre selon votre situation, la méthode que le fisc applique lui-même, les abattements prévus par la loi, et un exemple complet calculé sur des ventes réelles à Nantes.
À retenir
Qu'est-ce que la valeur vénale d'un bien immobilier ?
Aucun code ne définit la valeur vénale : c'est la jurisprudence de la Cour de cassation, reprise par l'administration fiscale, qui la fixe. Le Bulletin officiel des finances publiques (BOFiP) la décrit comme « le prix qui pourrait en être obtenu par le jeu de l'offre et de la demande dans un marché réel », compte tenu de l'état du bien.
Trois idées sont contenues dans cette définition :
On la confond souvent avec d'autres chiffres. Survolez ou touchez chaque valeur pour voir à quoi elle sert.
Pour estimer la valeur vénale d'un logement en vue de le vendre, notre guide pour estimer un bien immobilier détaille la méthode pas à pas.
À quelle date calcule-t-on la valeur vénale ?
La valeur vénale se calcule à la date de l'événement qui la rend nécessaire : le jour du décès pour une succession, le 1er janvier pour l'IFI, la date du partage pour un divorce. Une maison n'a donc pas une valeur vénale, mais une valeur vénale à une date donnée.
Trois conséquences pratiques :

Comment calculer la valeur vénale d'un bien immobilier ?
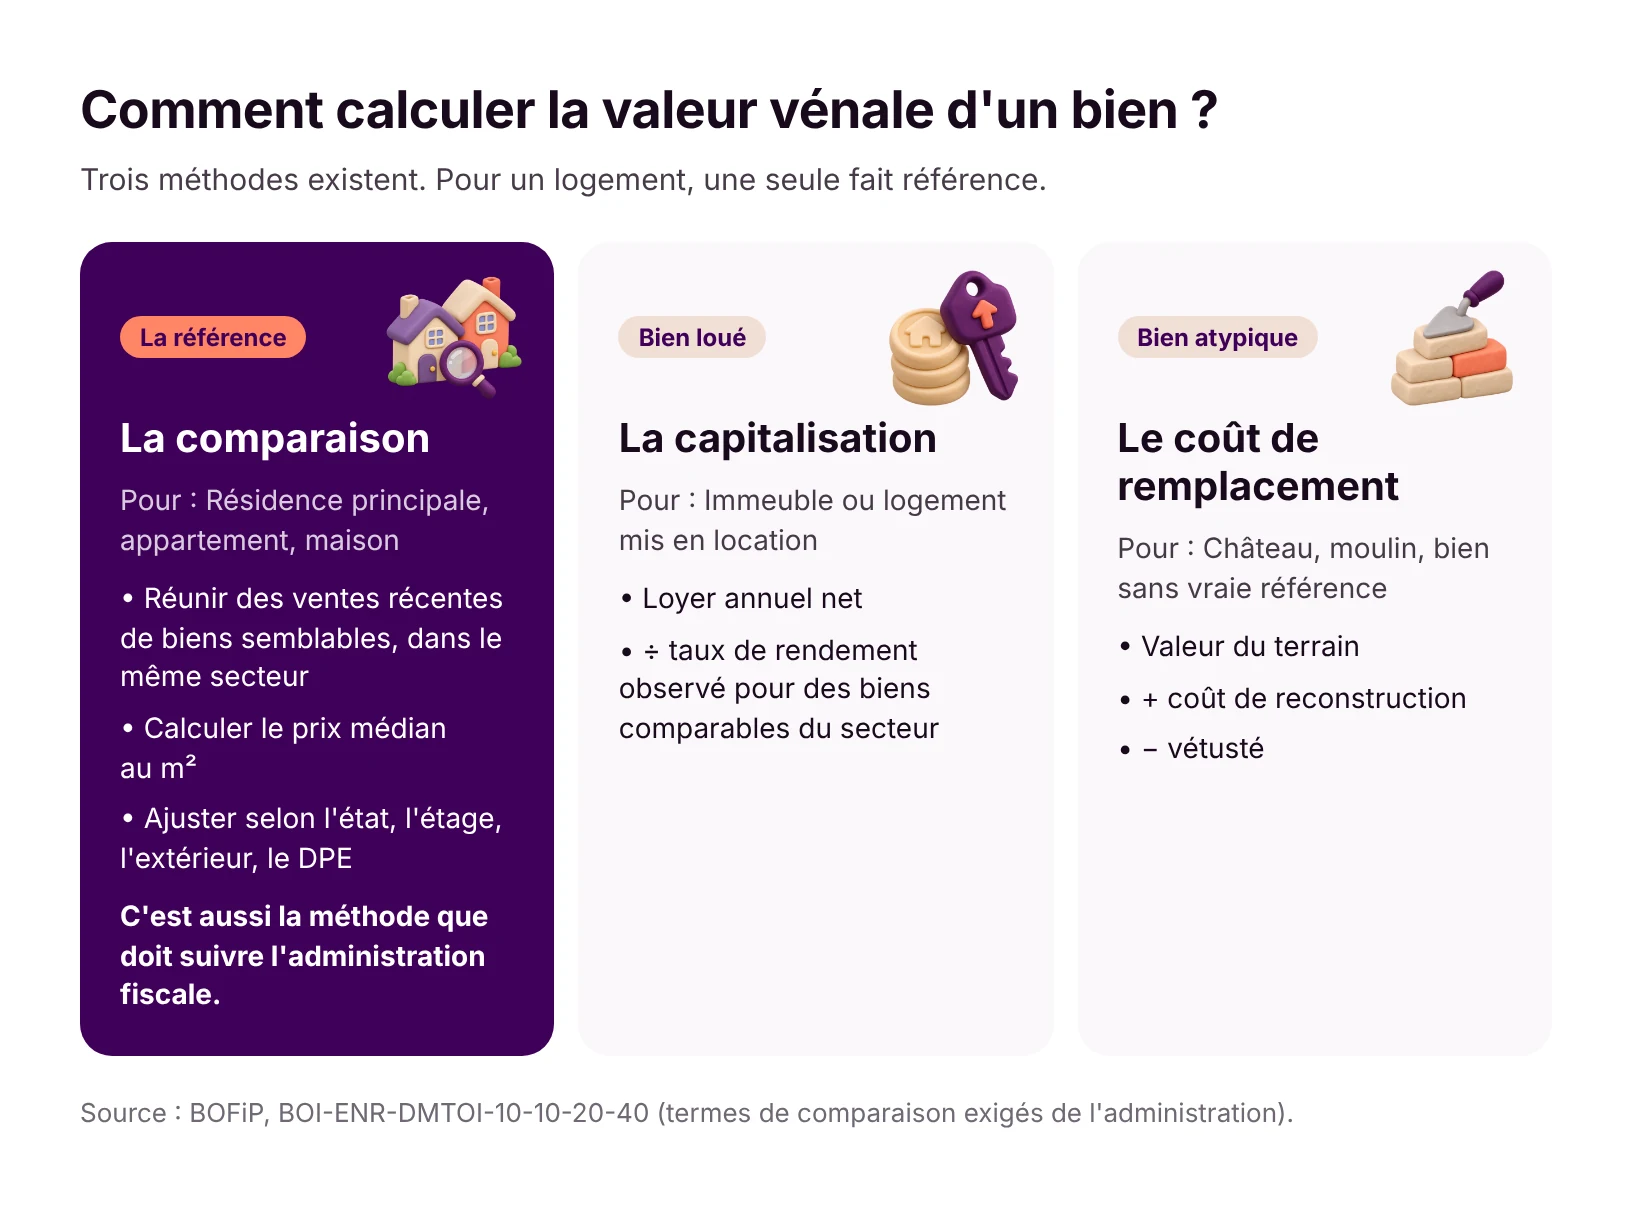
On calcule la valeur vénale par comparaison : on rapproche le bien de ventes récentes de biens semblables dans le même secteur, puis on ajuste selon ses particularités. C'est la méthode de référence pour un logement, et c'est aussi celle que l'administration fiscale doit appliquer.
Quand le fisc veut rectifier une valeur qu'il juge trop basse, c'est à lui d'apporter la preuve de l'insuffisance (LPF, art. L17). Selon le BOFiP, sa proposition doit indiquer les termes de comparaison qui justifient le rehaussement, avec assez de précision pour que le contribuable puisse les discuter. Des barèmes ou des coefficients généraux ne suffisent pas.
💡 Ce que cela veut dire pour vous : une valeur vénale solide est une valeur appuyée sur des ventes comparables, réelles et datées. Ces ventes sont publiques.
Où les trouver :
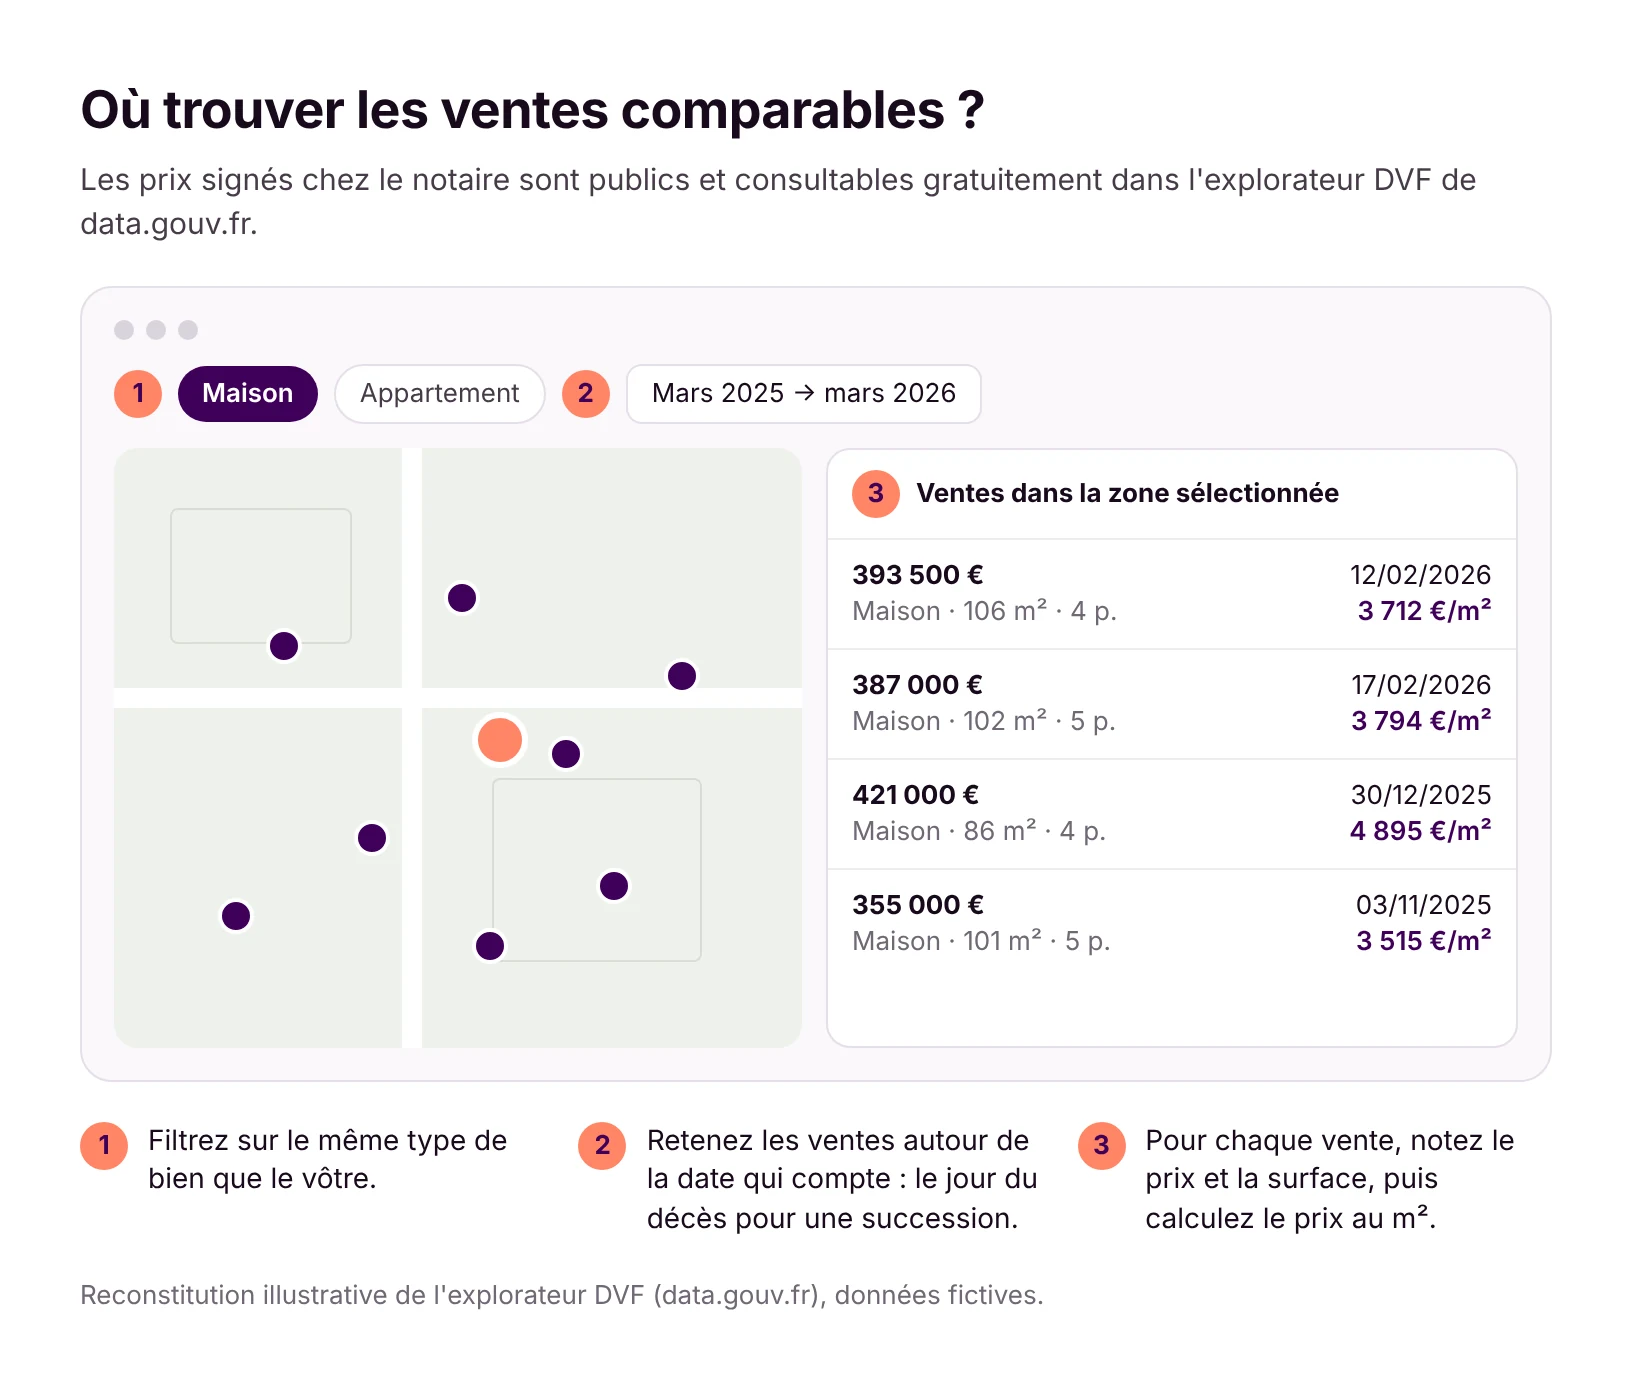
Le pas-à-pas complet (choisir ses comparables, calculer le prix au m², lire la fourchette) est dans notre guide pour estimer un bien immobilier. Pensez à comparer des surfaces comparables : la surface habitable ou la surface loi Carrez pour un appartement.
Deux autres méthodes existent pour des cas particuliers :
⚠️ Il n'existe pas de formule officielle. Les coefficients tout faits qui circulent en ligne (« −5 % pour un DPE E », « +30 % pour une terrasse ») ne reposent sur aucun texte. Ce qui fait foi, ce sont des ventes réelles et l'état réel du bien.
Un cas fréquent en succession : un bien loué à un tiers vaut en général moins qu'un bien libre, car l'acheteur ne peut pas l'occuper tout de suite. L'écart dépend du bail et du marché local ; il se justifie, lui aussi, par des comparables. Cette décote ne vaut pas pour un logement que le défunt occupait lui-même, évalué comme libre.
Exemple : la valeur vénale d'une maison dans une succession
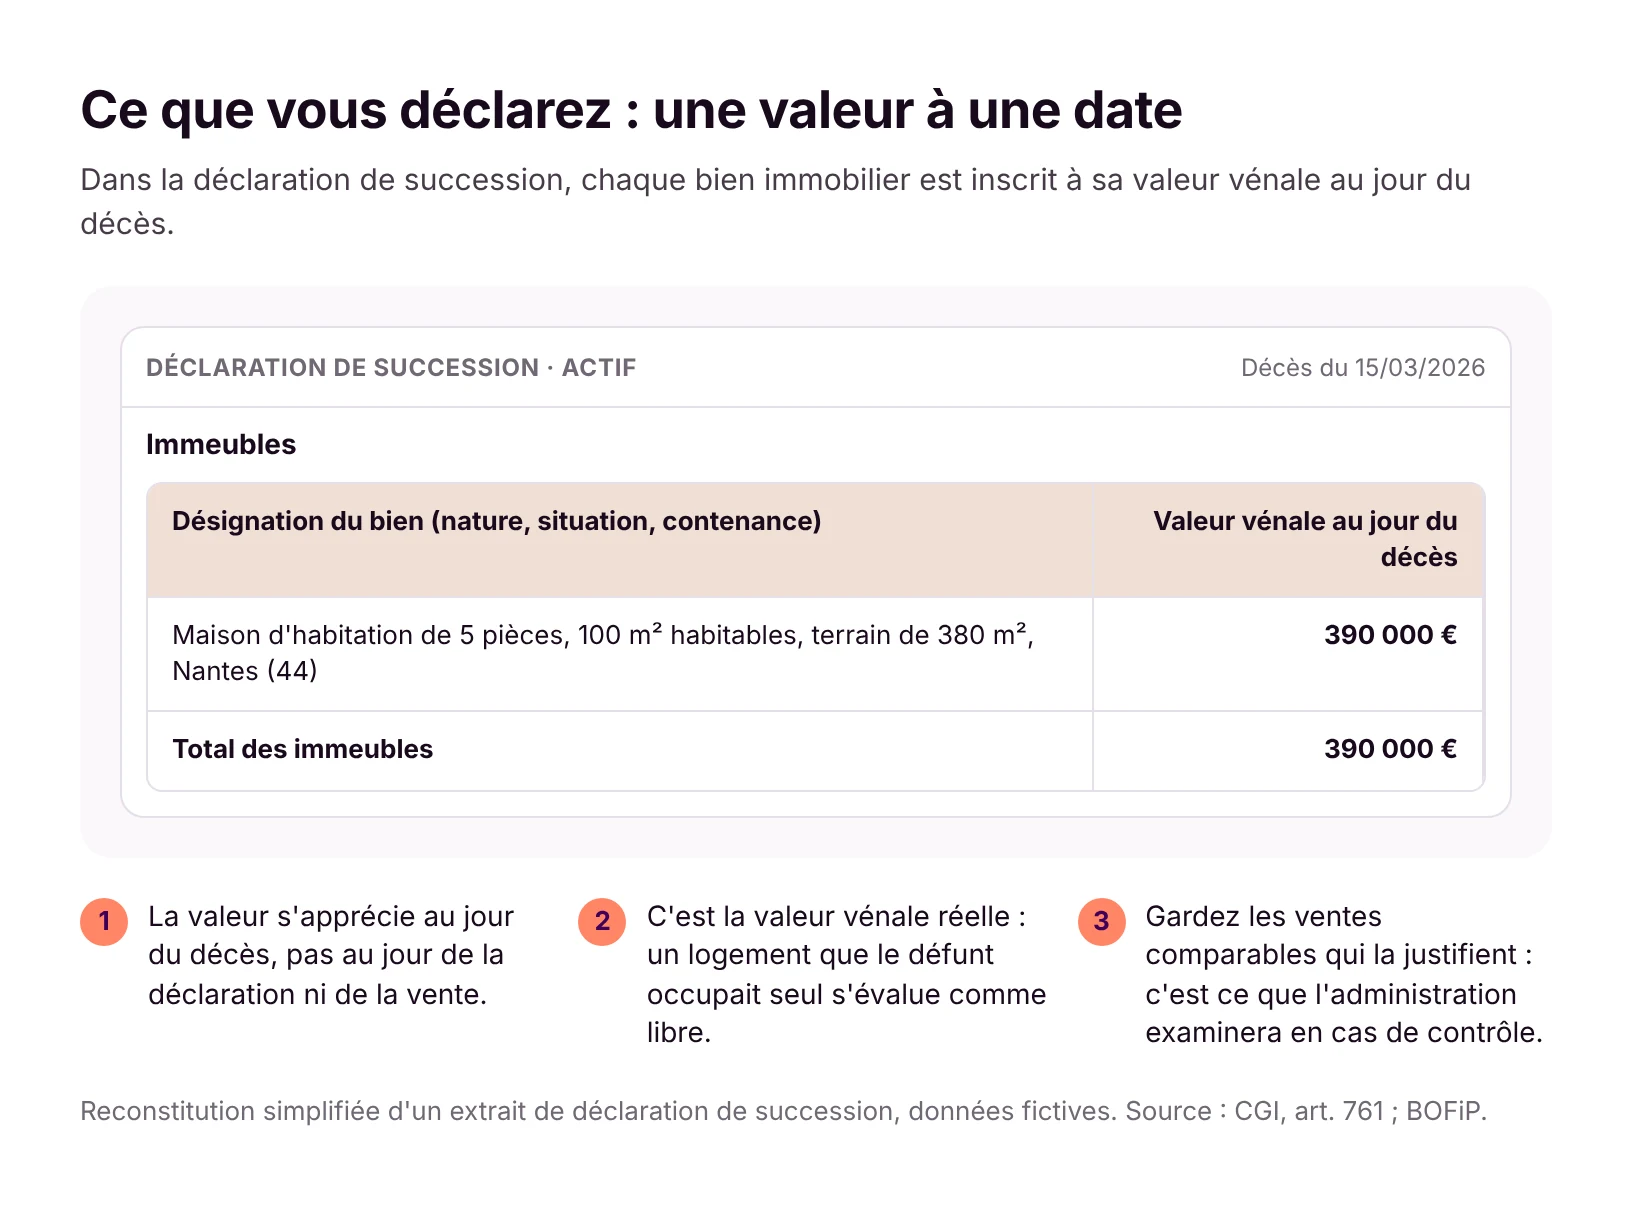
Prenons une maison de 100 m² à Nantes, transmise à deux enfants après le décès de leur parent veuf le 15 mars 2026. Le cas est fictif ; les ventes utilisées sont réelles.
Étape 1 : réunir les ventes comparables. Entre le 15 mars 2025 et le 14 mars 2026, 20 maisons de 4 ou 5 pièces, de 85 à 115 m², se sont vendues dans un rayon d'un kilomètre autour d'un même point de l'est de Nantes (calcul Zefir à partir des données DVF de la DGFiP).

Étape 2 : placer le bien dans la fourchette. Pour 100 m², les ventes publiques donnent une fourchette de 345 000 à 491 000 €, avec une médiane autour de 403 000 €.
La maison de l'exemple a un jardin dans la moyenne du secteur, mais une salle de bains et un chauffage à refaire. Un professionnel qui la visite retient une valeur vénale de 390 000 €, légèrement sous la médiane, justifiée par les travaux.
Étape 3 : calculer les droits de succession. Pour simplifier, la maison est le seul bien de la succession, sans dette à déduire ni donation antérieure aux enfants.
Calcul selon l'abattement de 100 000 € par enfant (service-public.fr, vérifié le 19/08/2026) et le barème en ligne directe (CGI, art. 777 ; economie.gouv.fr) : 5 % jusqu'à 8 072 €, 10 % jusqu'à 12 109 €, 15 % jusqu'à 15 932 €, 20 % jusqu'à 552 324 €. Hors frais de notaire, frais funéraires et autres biens. À vérifier avec votre notaire.
Refaites le calcul avec la valeur de votre bien et le nombre d'enfants :
Sous-évaluer la maison de 10 % ferait économiser environ 7 800 € de droits aux deux enfants. La section sur les risques montre pourquoi ce calcul est trompeur.
Vous devez chiffrer un bien hérité, ou le vendre ? Zefir l'estime gratuitement à partir des ventes réelles de votre quartier, puis un expert de votre région vous explique le résultat.
Quels abattements s'appliquent à la valeur vénale ?
Deux abattements concernent la résidence principale : 20 % en succession, sous conditions, et 30 % pour l'IFI. Ils s'appliquent sur la valeur vénale une fois celle-ci établie ; ils ne la remplacent pas.
Succession : 20 % sur la résidence principale du défunt
L'abattement s'applique si, au jour du décès, le logement est aussi la résidence principale de l'une de ces personnes (CGI, art. 764 bis) :
Les résidences secondaires et les logements loués en sont exclus, et l'abattement ne joue pas pour une donation (BOFiP). Le notaire l'applique automatiquement dès que les conditions sont remplies. Dans notre exemple, le parent vivait seul : l'abattement ne s'applique pas.
💡 Le conjoint survivant et le partenaire de PACS sont exonérés de droits de succession (CGI, art. 796-0 bis). L'abattement de 20 % allège donc les droits des autres héritiers, en pratique les enfants, sur leur part du logement.
⚠️ L'abattement se retrouve à la revente. Si les héritiers vendent plus tard le logement, le prix d'acquisition retenu pour calculer leur plus-value est la valeur déclarée diminuée de l'abattement de 20 % (BOFiP). En cas de revente rapide, l'impôt sur la plus-value peut dépasser l'économie de droits. C'est pourquoi le Conseil supérieur du notariat a proposé de rendre cet abattement optionnel ; il reste pour l'instant automatique.
IFI : 30 % sur la résidence principale du propriétaire
Selon service-public.fr (vérifié le 06/03/2026), vous êtes redevable de l'IFI si votre patrimoine immobilier net taxable dépasse 1 300 000 € au 1er janvier, et chaque bien se déclare à sa valeur vénale réelle à cette date. La résidence principale bénéficie d'un abattement de 30 % (CGI, art. 973).
D'après le BOFiP, les parts de sociétés civiles de gestion ou d'investissement immobilier sont exclues de ce dispositif : une résidence principale détenue via une SCI de ce type perd l'abattement.
Que risque-t-on à sous-évaluer ou surévaluer un bien ?
Sous-évaluer un bien expose à un rappel de droits avec intérêts et, plus tard, à une plus-value plus lourde ; le surévaluer fait payer trop de droits tout de suite. La bonne valeur est celle que vous pouvez justifier par des ventes comparables.
Le contrôle de l'administration
Les services des impôts vérifient notamment que les biens du défunt sont déclarés et correctement évalués, par exemple la valeur vénale d'un bien immobilier (service-public.fr, vérifié le 26/06/2026).
💡 Pour sécuriser la déclaration, les héritiers peuvent demander eux-mêmes un contrôle, par écrit, dans les 3 mois qui suivent son enregistrement et après avoir payé les droits. L'administration n'a alors plus qu'un an pour la rectifier (service-public.fr ; LPF, art. L21 B, BOFiP). La demande doit venir d'héritiers qui recueillent ensemble au moins un tiers de l'actif net déclaré. Cette garantie ne couvre pas les biens omis dans la déclaration.
L'effet à la revente
Si les héritiers vendent ensuite la maison, la plus-value se calcule à partir de la valeur retenue pour les droits de succession, majorée des droits de succession payés sur ce bien (CGI, art. 150 VB ; BOFiP).
Une valeur déclarée trop basse crée donc une plus-value taxable plus forte si le bien n'est pas la résidence principale du vendeur : une partie des droits économisés se reprend au moment de la vente. Le simulateur ci-dessous compare les deux, pour une revente dans les cinq ans.
Surévaluer n'est pas une protection. Les droits sont calculés sur la valeur déclarée : une valeur trop haute les fait payer tout de suite. Elle réduit certes une éventuelle plus-value future, mais l'administration peut remettre en cause une valeur manifestement majorée dans ce but (BOFiP).
📍 Ce que nous voyons en rendez-vous. Des héritiers arrivent souvent avec plusieurs estimations du même bien, faites par des agences différentes, et sont tentés de retenir la plus haute pour fixer le prix de vente. Le bon réflexe est d'aligner la valeur déclarée et le prix de mise en vente sur les mêmes ventes comparables.
La valeur s'apprécie au jour du décès, et le marché peut avoir bougé avant la vente ; mais un écart important entre les deux, à quelques mois d'intervalle, devra pouvoir s'expliquer.
Qui peut estimer la valeur vénale, et combien ça coûte ?
Un agent immobilier vous remet un avis de valeur gratuit ; un notaire ou un expert immobilier sont payants, mais leur document pèse davantage en cas de contrôle ou de litige.
À titre d'exemple, des études notariales publient des tarifs allant de l'avis offert dans le cadre d'une vente à 120 € TTC en succession ou 250 € TTC, et 480 € TTC pour une expertise de trois heures. Demandez le tarif avant la prestation.
Chez Zefir, l'estimation part des ventes réelles des trois dernières années dans votre secteur et des biens actuellement en vente. Un expert de votre région la reprend ensuite avec vous par téléphone et vous explique sur quelles ventes elle repose. C'est une base de travail utile pour votre notaire, pas un document opposable à l'administration.
En résumé
La valeur vénale n'est pas un chiffre figé : c'est un prix à une date, justifié par des ventes comparables. Fixez d'abord la date qui compte pour votre situation, appuyez la valeur sur des ventes réelles, puis appliquez les abattements prévus par la loi.
Si l'étape suivante est une vente, il reste à passer de la valeur vénale au prix affiché : voyez comment fixer le prix de vente de votre bien, puis notre guide du vendeur pour la suite.
Questions fréquentes sur la valeur vénale
Valeur vénale et prix de vente, est-ce la même chose ?
Non. La valeur vénale est un prix probable, estimé à une date donnée à partir du marché. Le prix de vente est le prix réellement signé chez le notaire, après négociation avec l'acheteur. Les deux sont proches quand le bien est bien estimé.
Quelle est la différence entre valeur vénale et valeur locative cadastrale ?
La valeur locative cadastrale est un loyer théorique fixé par l'administration pour calculer les impôts locaux, comme la taxe foncière. Elle ne dit rien du prix auquel le bien se vendrait. La valeur vénale, elle, se déduit des ventes réelles.
Comment connaître gratuitement la valeur vénale de sa maison ?
Trois voies gratuites : consulter les ventes de votre secteur dans l'explorateur DVF de data.gouv.fr ou dans Patrim sur impots.gouv.fr, demander un avis de valeur à un agent immobilier, ou faire une estimation en ligne fondée sur les ventes réelles, comme celle de Zefir.
Qui fixe la valeur vénale d'un bien dans une succession ?
Les héritiers la déclarent, généralement avec l'aide du notaire qui établit la déclaration de succession. L'administration fiscale peut ensuite la contrôler et la rectifier si elle l'estime trop basse, en s'appuyant sur des ventes comparables.
Qu'est-ce qu'un avis de valeur vénale ?
C'est un document écrit, établi par un professionnel, qui indique la valeur vénale d'un bien et la justifie par des ventes comparables. Il est généralement gratuit chez un agent immobilier, payant chez un notaire ou un expert.
Un locataire en place fait-il baisser la valeur vénale ?
En général, oui : un bien occupé se vend moins cher qu'un bien libre, car l'acheteur ne peut pas en disposer immédiatement. L'écart dépend de la durée restante du bail, du loyer et du marché local.